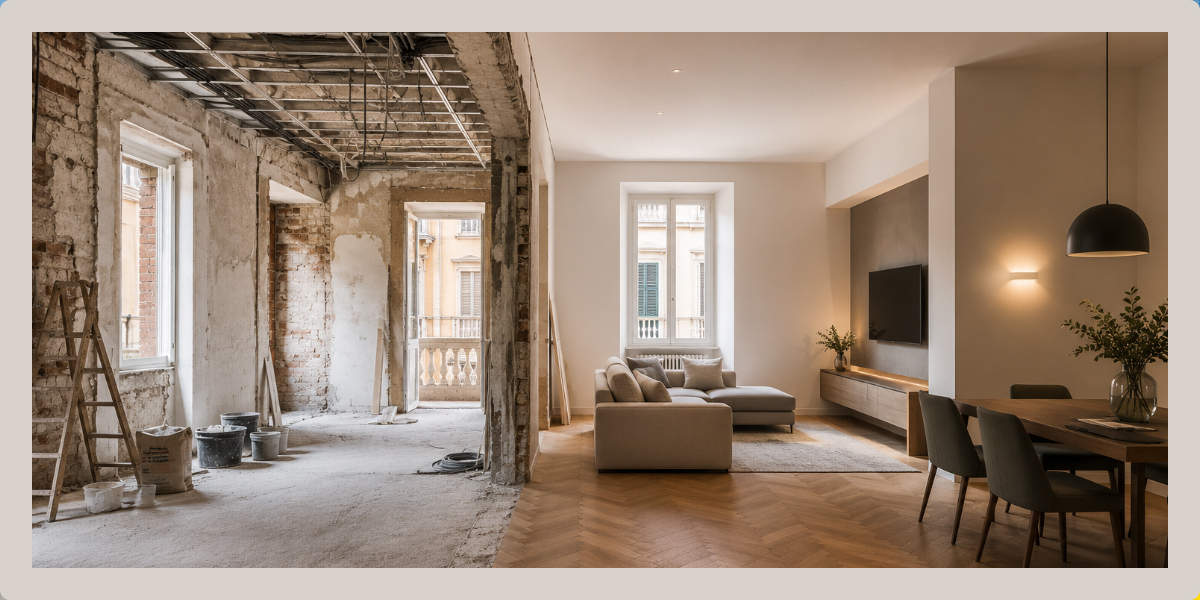
Trasformare un magazzino, un laboratorio o un altro immobile non residenziale in abitazione può comportare lavori importanti. Una delle domande più frequenti è quindi se, insieme al cambio di destinazione d’uso, sia possibile usufruire del Bonus Ristrutturazioni 2026.
La risposta è sì, ma non automaticamente.
L’Agenzia delle Entrate ammette infatti la detrazione anche quando l’immobile non è residenziale prima dell’inizio dei lavori, purché l’intervento determini effettivamente la trasformazione in abitazione e questa finalità risulti chiaramente dal titolo edilizio. È un principio particolarmente interessante per chi sta valutando, per esempio, la trasformazione di un locale C/2 o di un fabbricato precedentemente destinato ad altro uso.
Cambio destinazione d’uso e Bonus Ristrutturazioni: la regola generale
Il Bonus Ristrutturazioni riguarda normalmente interventi eseguiti su immobili residenziali esistenti e relative pertinenze.
Per le singole unità immobiliari sono agevolabili, nei limiti previsti dalla normativa, gli interventi di manutenzione straordinaria, restauro e risanamento conservativo e ristrutturazione edilizia. La manutenzione ordinaria è invece generalmente agevolata quando interessa le parti comuni degli edifici residenziali.
Ma cosa accade se l’immobile è un magazzino, un deposito o un fabbricato rurale e diventa abitazione proprio attraverso i lavori?
È qui che interviene l’eccezione relativa al cambio di destinazione d’uso.
Il bonus può spettare anche se l’immobile inizialmente non è residenziale
L’Agenzia delle Entrate ha affrontato espressamente questo caso.
L’esempio storico è quello di un fienile trasformato in abitazione. L’Agenzia ha chiarito che le spese possono beneficiare della detrazione quando dal provvedimento amministrativo che autorizza l’intervento risulta chiaramente che i lavori comportano il passaggio dalla precedente destinazione a quella abitativa.
La nuova guida richiamata da Edilportale nel 2026 conferma lo stesso principio: ciò che conta è che la destinazione residenziale finale sia parte dell’intervento autorizzato.
Questo significa che non è sufficiente ristrutturare un locale non residenziale pensando di cambiarne l’uso successivamente.
Il cambio deve essere correttamente inserito nell’operazione edilizia.
Perché il titolo edilizio è fondamentale
Questo è probabilmente l’aspetto più importante dell’intera questione.
Se si vuole beneficiare della detrazione per lavori realizzati su un immobile inizialmente non abitativo, dal titolo edilizio deve emergere in maniera chiara che l’intervento è finalizzato alla sua trasformazione in abitazione.
Il procedimento urbanistico e quello fiscale sono quindi strettamente collegati.
Prima di iniziare i lavori occorre stabilire:
- quale sia la destinazione urbanistica legittima dell’immobile;
- se il passaggio alla categoria funzionale residenziale sia consentito;
- quale titolo edilizio sia necessario;
- quali opere siano richieste per ottenere i requisiti abitativi;
- come il cambio di destinazione d’uso debba essere rappresentato nella pratica.
Una pratica edilizia impostata in modo incompleto può avere conseguenze non soltanto urbanistiche, ma anche fiscali.
Da C/2 ad abitazione: il Bonus Ristrutturazioni è possibile?
È uno dei casi più interessanti.
La categoria catastale C/2 comprende magazzini e locali di deposito. La semplice classificazione catastale, tuttavia, non permette da sola di stabilire se l’immobile possa essere trasformato in abitazione.
Prima bisogna verificare la fattibilità urbanistica del cambio.
Se l’intervento viene legittimamente autorizzato come trasformazione da una destinazione non residenziale a una residenziale, il fatto che l’immobile fosse originariamente non abitativo non esclude in assoluto il Bonus Ristrutturazioni. Il principio riconosciuto dall’Agenzia è infatti riferito proprio agli immobili che diventano abitativi attraverso l’intervento.
Non bisogna però confondere tre elementi distinti:
categoria catastale, destinazione d’uso urbanistica e disciplina fiscale.
Sono collegati, ma non sono la stessa cosa.
Quanto si può detrarre nel 2026?
Su questo punto è importante utilizzare la normativa effettivamente vigente nel 2026.
La Legge di Bilancio 2026 ha prorogato per quest’anno le aliquote maggiorate già previste per il 2025.
Per le spese sostenute nel 2026, il Bonus Ristrutturazioni prevede quindi:
- 36%negli ordinari casi ammessi;
- 50%quando le spese sono sostenute dal proprietario o dal titolare di un diritto reale di godimento per interventi sull’unità immobiliare adibita ad abitazione principale;
- limite massimo di 000 euro per unità immobiliare.
La proroga delle aliquote 50% e 36% al 2026 è stata introdotta dalla legge 30 dicembre 2025, n. 199.
Su una spesa agevolabile di 80.000 euro, per esempio, una detrazione al 36% corrisponde complessivamente a 28.800 euro; con aliquota del 50% arriverebbe invece a 40.000 euro, da ripartire secondo le modalità fiscali previste.
Attenzione al 50% quando l’immobile diventa abitazione con i lavori
Qui serve maggiore cautela.
Il fatto che un immobile non residenziale possa accedere al Bonus Ristrutturazioni quando viene trasformato in abitazione non significa automaticamente che tutti questi interventi possano usufruire dell’aliquota del 50%.
La maggiorazione del 50% nel 2026 richiede infatti che la spesa sia sostenuta dal proprietario o titolare di diritto reale per un intervento sull’unità immobiliare adibita ad abitazione principale. Lo confermano sia la legge sia le indicazioni operative dell’Agenzia delle Entrate.
Per un immobile che diventa abitazione soltanto alla fine dei lavori entra quindi in gioco anche il momento nel quale viene soddisfatto il requisito dell’abitazione principale.
Le fonti esaminate sul cambio d’uso confermano chiaramente l’accesso alla detrazione, ma non consentono di generalizzare automaticamente l’aliquota maggiorata del 50% a ogni trasformazione non residenziale → abitazione.
In questi casi è opportuno verificare preventivamente l’applicazione dell’aliquota con il consulente fiscale, sulla base della proprietà, della tempistica dei lavori e della destinazione ad abitazione principale.
Quali lavori possono rientrare nel bonus?
Se sono rispettate le condizioni per accedere all’agevolazione, possono rientrare nella detrazione le lavorazioni riconducibili agli interventi agevolabili.
Una trasformazione verso l’uso abitativo può, per esempio, comprendere:
- diversa distribuzione degli spazi interni;
- rifacimento degli impianti;
- realizzazione o modifica dei servizi igienici;
- opere murarie;
- interventi su pavimenti e sottofondi collegati alla ristrutturazione;
- sostituzione o modifica degli infissi nei casi ammessi;
- interventi strutturali;
- lavori necessari al raggiungimento dei requisiti richiesti per la nuova destinazione.
La detraibilità non dipende però semplicemente dal fatto che un’opera sia materialmente eseguita durante il cantiere: deve essere verificata rispetto alla categoria dell’intervento e alle disposizioni fiscali applicabili.
Cambio d’uso e ristrutturazione: prima viene la fattibilità urbanistica
Il bonus fiscale non rende possibile un cambio di destinazione d’uso che urbanisticamente non lo è.
Questo punto è particolarmente importante a Roma.
Prima di acquistare o trasformare un locale bisogna verificare la disciplina urbanistica applicabile all’immobile, la componente di PRG, le eventuali prescrizioni della Città Storica, la Carta per la Qualità, gli eventuali vincoli e gli ulteriori requisiti previsti per la destinazione residenziale.
Le modifiche alle NTA del PRG di Roma hanno inoltre semplificato alcuni cambi di destinazione d’uso, mantenendo però condizioni specifiche a seconda dell’ambito urbano e introducendo o estendendo meccanismi come il contributo straordinario per alcune valorizzazioni immobiliari. Roma Capitale sottolinea, in particolare, la volontà di agevolare i cambi verso il residenziale pur mantenendo specifiche tutele nella Città Storica.
Quindi:
prima si verifica se il cambio d’uso è urbanisticamente possibile; successivamente si stabilisce come impostare correttamente l’intervento e quali spese possano beneficiare delle detrazioni.
Un esempio: trasformare un magazzino in appartamento
Immaginiamo un locale utilizzato e legittimato come magazzino che il proprietario voglia trasformare in abitazione.
Prima di acquistarlo o iniziare il progetto bisognerà verificare se:
- il cambio verso residenziale è ammesso dal PRG;
- l’immobile possiede o può raggiungere i requisiti necessari per l’abitabilità;
- sono richiesti standard urbanistici o altri contributi;
- esistono vincoli o prescrizioni specifiche;
- il titolo edilizio può autorizzare espressamente la trasformazione.
Se il cambio è possibile e la pratica identifica chiaramente l’intervento come trasformazione dell’immobile in abitazione, le spese relative alla ristrutturazione possono, in presenza degli altri requisiti fiscali, accedere al Bonus Ristrutturazioni.
È molto diverso dal ristrutturare semplicemente un magazzino che, anche dopo i lavori, continuerà a essere utilizzato come magazzino.
Cambio destinazione d’uso: gli errori da evitare
Uno degli errori più rischiosi è acquistare un immobile non residenziale dando per scontato che possa essere trasformato in appartamento.
La categoria catastale da sola non dimostra la fattibilità.
Un secondo errore è iniziare i lavori senza aver definito correttamente il cambio nel titolo edilizio: proprio la documentazione amministrativa assume un ruolo decisivo per poter dimostrare la trasformazione verso la destinazione residenziale richiesta ai fini del bonus.
Infine, non bisogna dare per scontato il 50%. Bonus ammesso e aliquota maggiorata per abitazione principale sono due verifiche diverse.
Cambio di destinazione d’uso e Bonus 2026: conviene verificare prima dell’acquisto
La possibilità di utilizzare il Bonus Ristrutturazioni può incidere sensibilmente sulla sostenibilità economica di un’operazione immobiliare.
Ma il punto di partenza resta sempre il progetto.
Nel caso di un locale da trasformare in abitazione, la verifica dovrebbe essere effettuata prima dell’acquisto o comunque prima dell’inizio dei lavori, analizzando insieme stato legittimo, PRG, requisiti edilizi, opere necessarie, costi urbanistici e titolo abilitativo.
Solo dopo questa verifica è possibile capire se il cambio di destinazione d’uso è realmente realizzabile e impostare correttamente anche il successivo accesso alle agevolazioni fiscali.
Stai valutando la trasformazione di un locale, magazzino o altro immobile in abitazione a Roma? Possiamo verificare preliminarmente la fattibilità urbanistica del cambio di destinazione d’uso e sviluppare il progetto e la pratica edilizia necessari per l’intervento.
Fonti principali
La disciplina 2026 delle aliquote deriva dalla Legge 30 dicembre 2025, n. 199, che ha prorogato al 2026 il 36% ordinario e il 50% nei casi previsti per l’abitazione principale. Il principio relativo agli immobili che diventano residenziali attraverso il cambio d’uso è richiamato dalla guida dell’Agenzia delle Entrate e sintetizzato da Edilportale nell’approfondimento del 27 agosto 2026. Il precedente interpretativo è inoltre riportato da FiscoOggi con riferimento alla Risoluzione 14/E/2005.